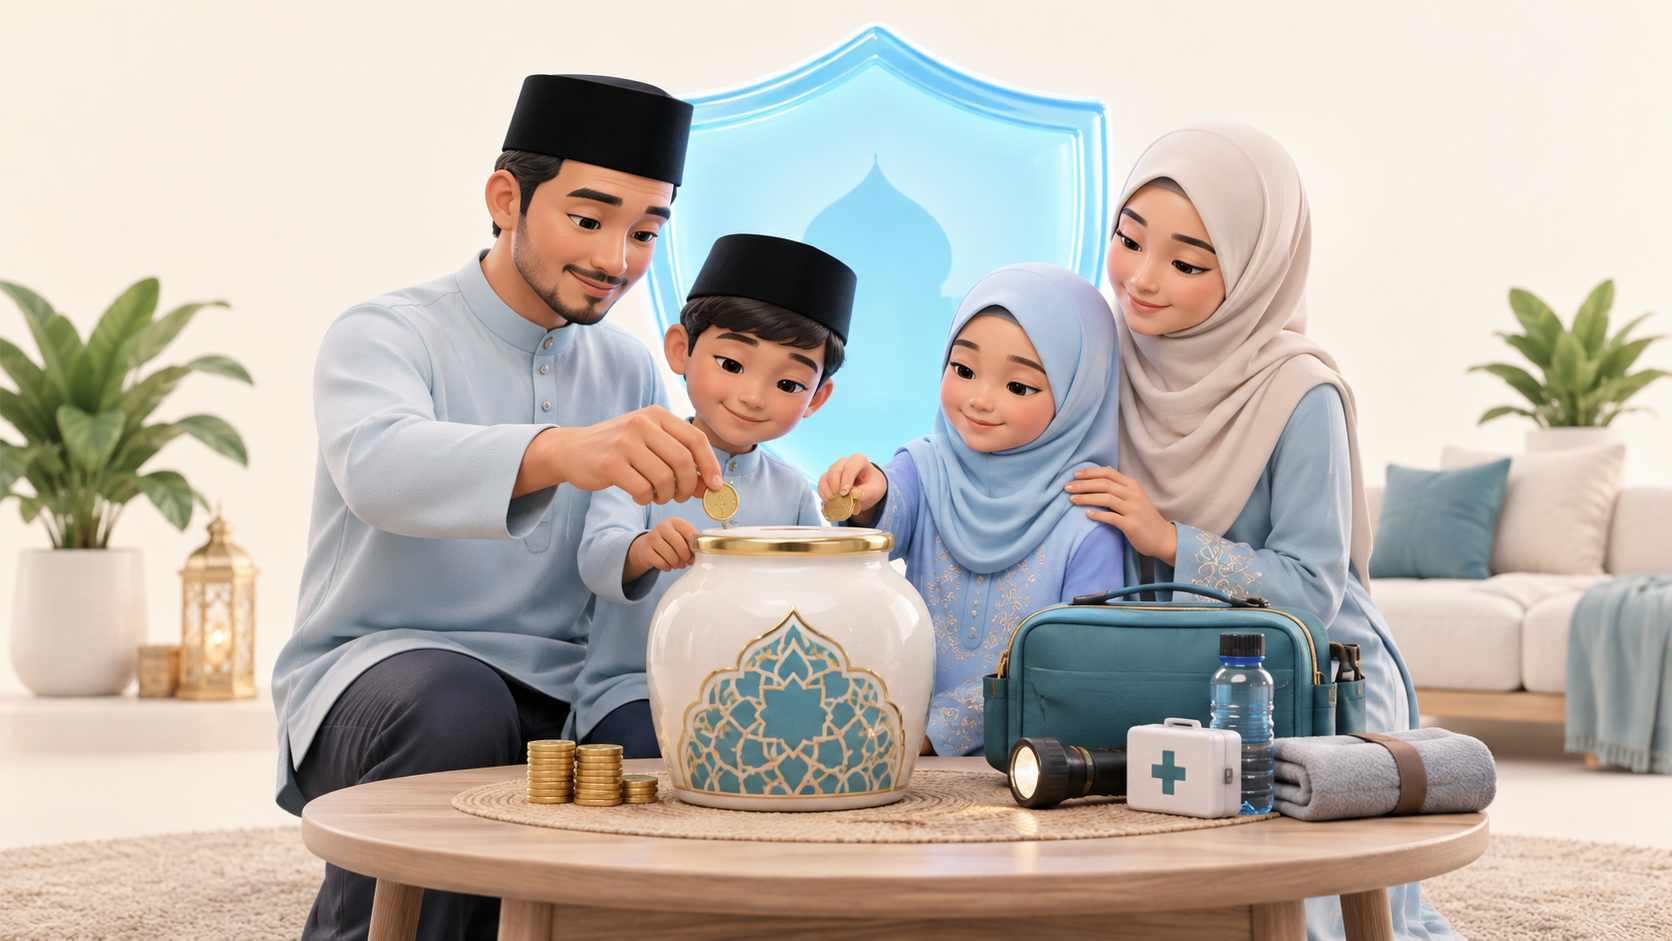
PERLINDUNGAN UNTUK SEMUA

Fahami Risiko.
Lindungi Masa Depan.

“Sama melindungi, sama membina kehidupan yang lebih terjamin untuk anda dan keluarga.”

REALITI KEWANGAN

Perlindungan Memberi Ruang Untuk Membuat Keputusan

MENGIKUT FASA HIDUP

Keperluan Berubah Apabila Hidup Berubah

Semakan yang baik bermula dengan situasi anda hari ini, bukan dengan memilih produk terlebih dahulu.

Bincang Dengan Faizal
Individu

Mulakan asas perlindungan mengikut komitmen semasa.
Pencari nafkah

Lindungi pendapatan yang menyokong keluarga.
Keluarga muda

Susun keperluan kesihatan dan masa depan anak.
Pemilik rumah

Nilai baki hutang dan kesinambungan tempat tinggal.

PILIHAN YANG BERMAKNA

Solusi mengikut keperluan anda

Mulakan dengan masalah yang paling dekat dengan kehidupan anda sekarang.

8 solusi untuk diterokai
01
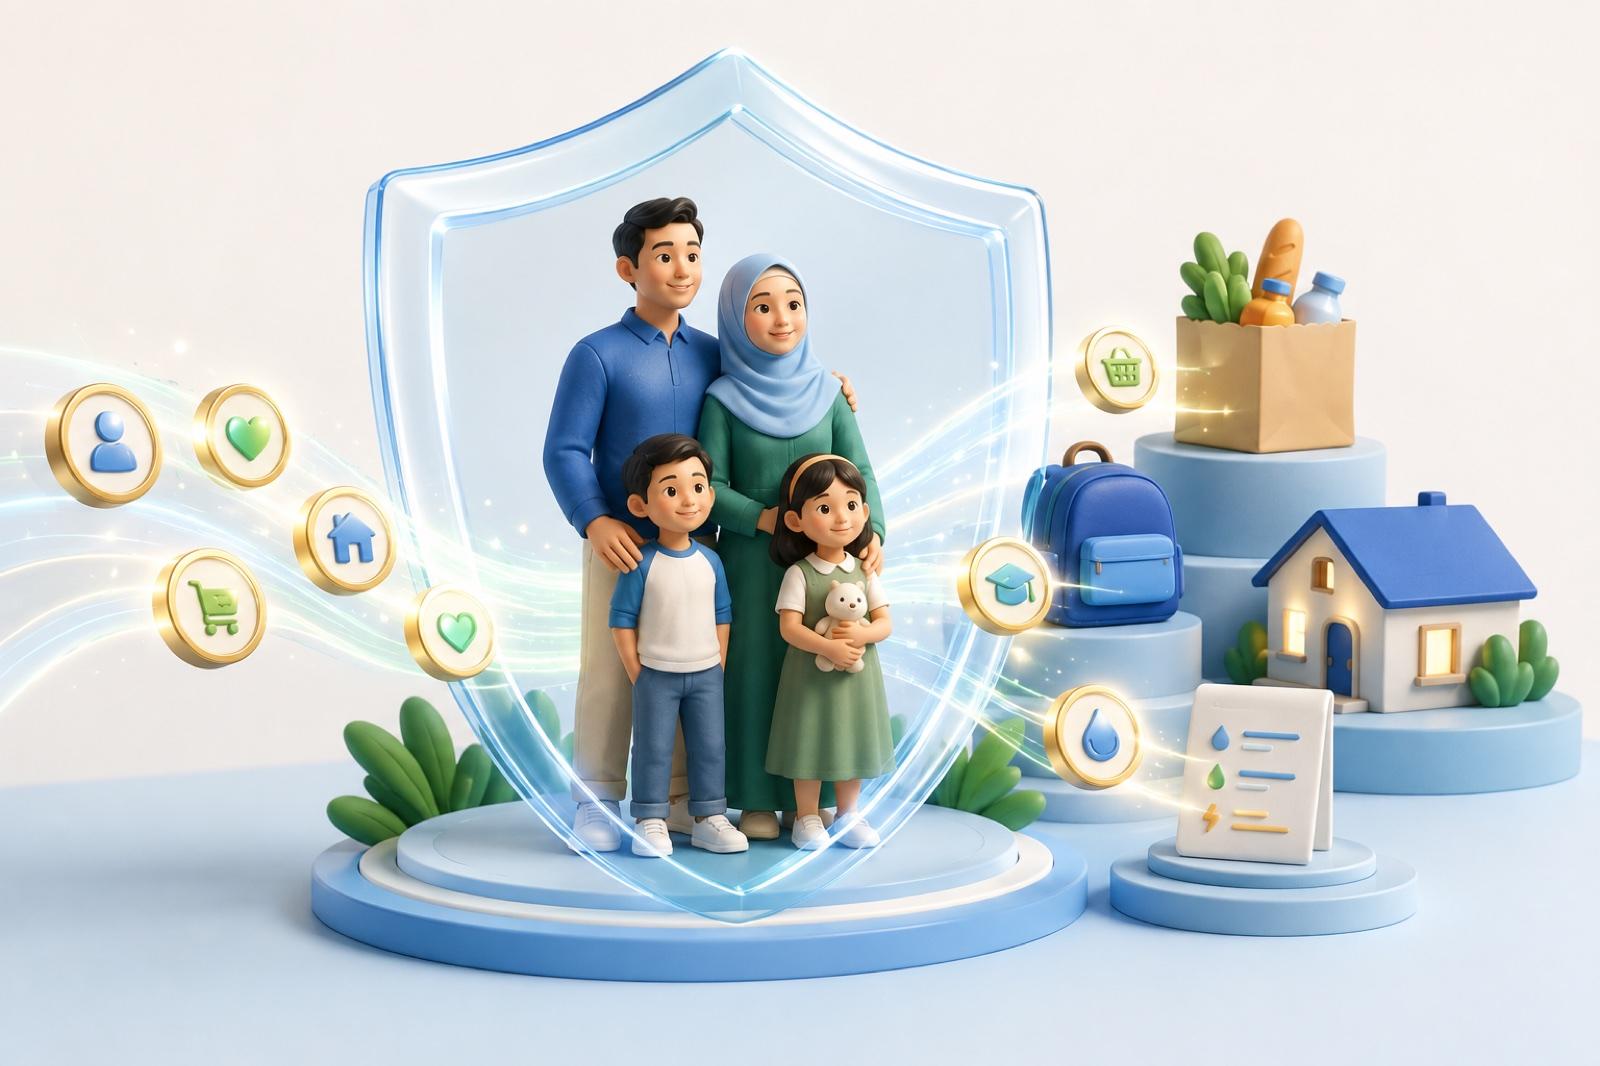
Ilustrasi 3D keluarga dilindungi perisai bersama keperluan rumah dan pendidikan.

Income Protection

Sediakan dana supaya keluarga mempunyai masa dan ruang kewangan jika pencari nafkah ditimpa musibah.

Bila pendapatan berhenti, tanggungjawab keluarga tetap berjalan.
Masalah yang biasa berlaku

Apabila pendapatan utama terhenti akibat kematian atau hilang upaya yang dilindungi, belanja dapur, sewa, yuran sekolah dan bil bulanan keluarga tetap perlu dibayar.
Lihat fakta, tujuan, kesan & contoh +
FAKTA PENTING

Keperluan perlindungan perlu mengambil kira belanja keluarga, tempoh sokongan dan perlindungan sedia ada—bukan satu angka rawak.

TUJUAN

Apa yang solusi ini bantu?

Memberikan sejumlah wang kepada penerima manfaat untuk membantu meneruskan perbelanjaan keluarga dan komitmen penting bagi tempoh yang dirancang.

KESAN JIKA TIADA PERSEDIAAN

Siapa yang mungkin terkesan?

Diri sendiri

Tekanan kewangan boleh bertambah ketika kesihatan dan keupayaan bekerja turut terjejas.

Pasangan

Mungkin perlu mengambil alih perbelanjaan rumah dengan satu pendapatan sambil menjaga keluarga.

Anak

Keperluan harian, aktiviti dan perancangan pendidikan mungkin perlu dikurangkan atau ditangguhkan.

Waris / penjaga

Simpanan atau aset pusaka mungkin digunakan untuk menampung kehidupan dan komitmen yang masih berjalan.

ANALOGI MUDAH

Seperti tangki air simpanan: ia memberi keluarga bekalan sementara ketika aliran utama terputus.

CONTOH SENARIO

Amir menanggung isteri dan dua anak dengan belanja keluarga RM4,000 sebulan. Jika Amir mengalami kejadian yang dilindungi, manfaat boleh menjadi dana sementara untuk keluarga menyesuaikan kewangan mereka.

Sesuai untuk siapa?

Pencari nafkah, ibu atau bapa yang mempunyai anak, dan sesiapa yang mempunyai tanggungan kewangan.

Soalan untuk dibincangkan

Berapa perbelanjaan bulanan keluarga, berapa lama sokongan diperlukan dan berapa perlindungan yang sudah ada?

Terokai solusi ini Tanya di WhatsApp
02
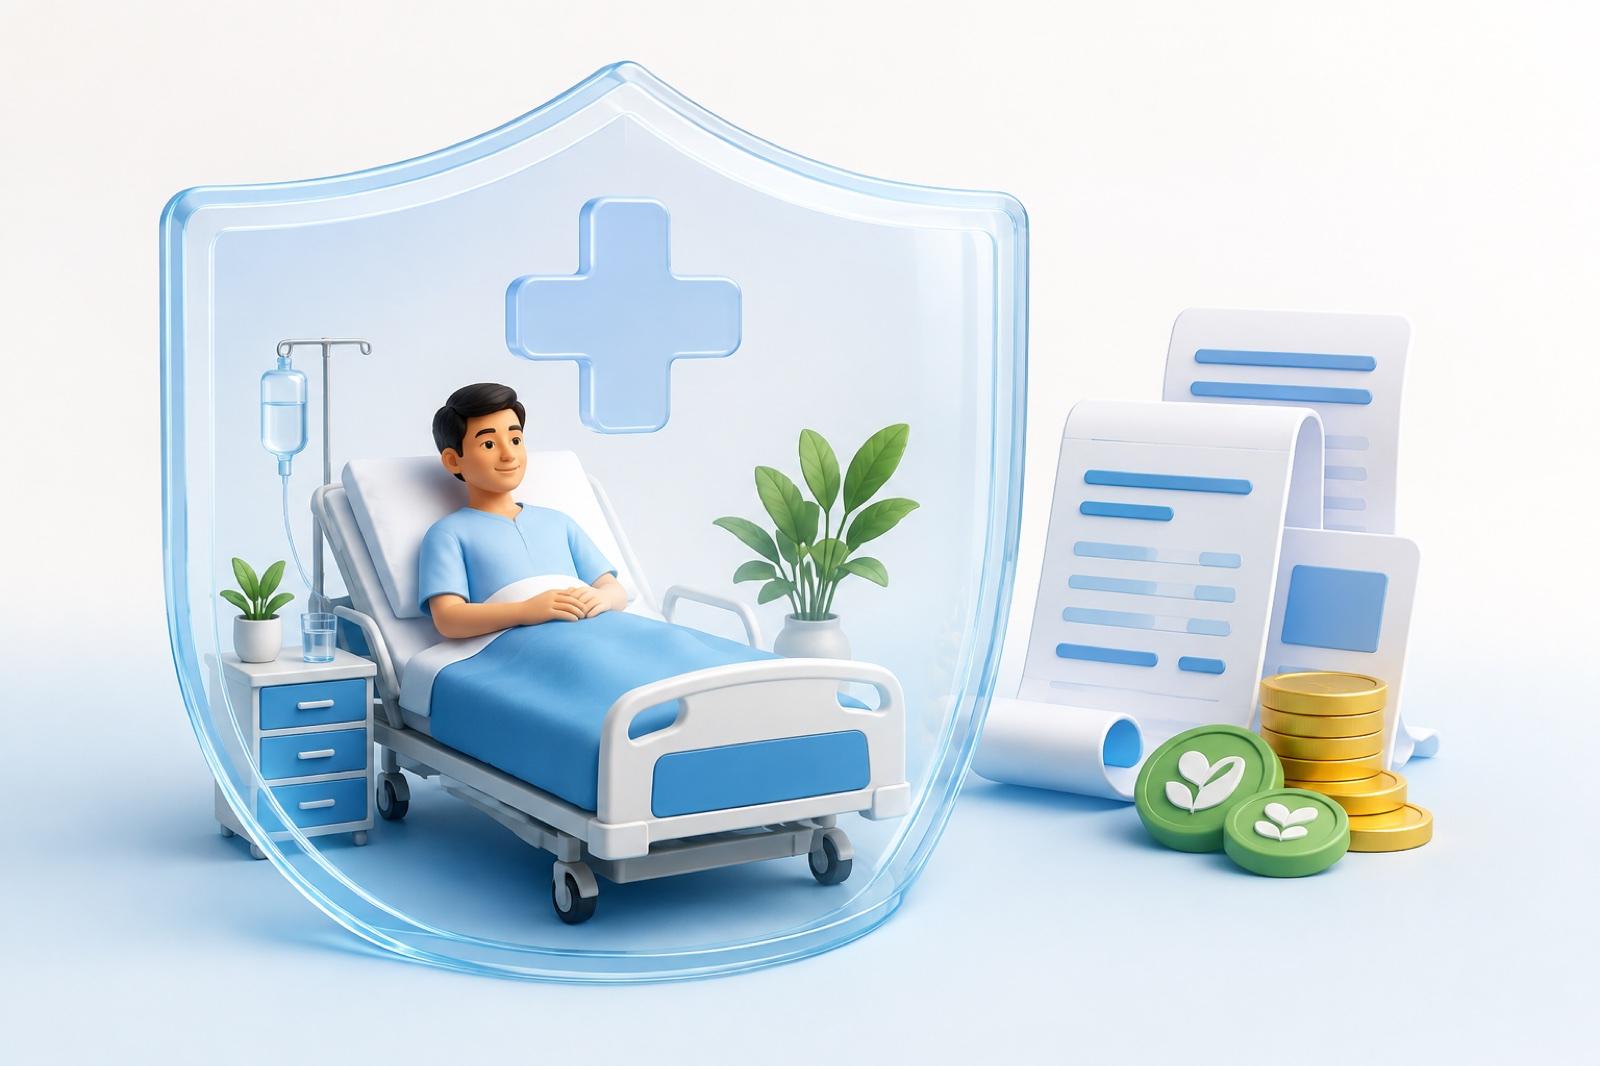
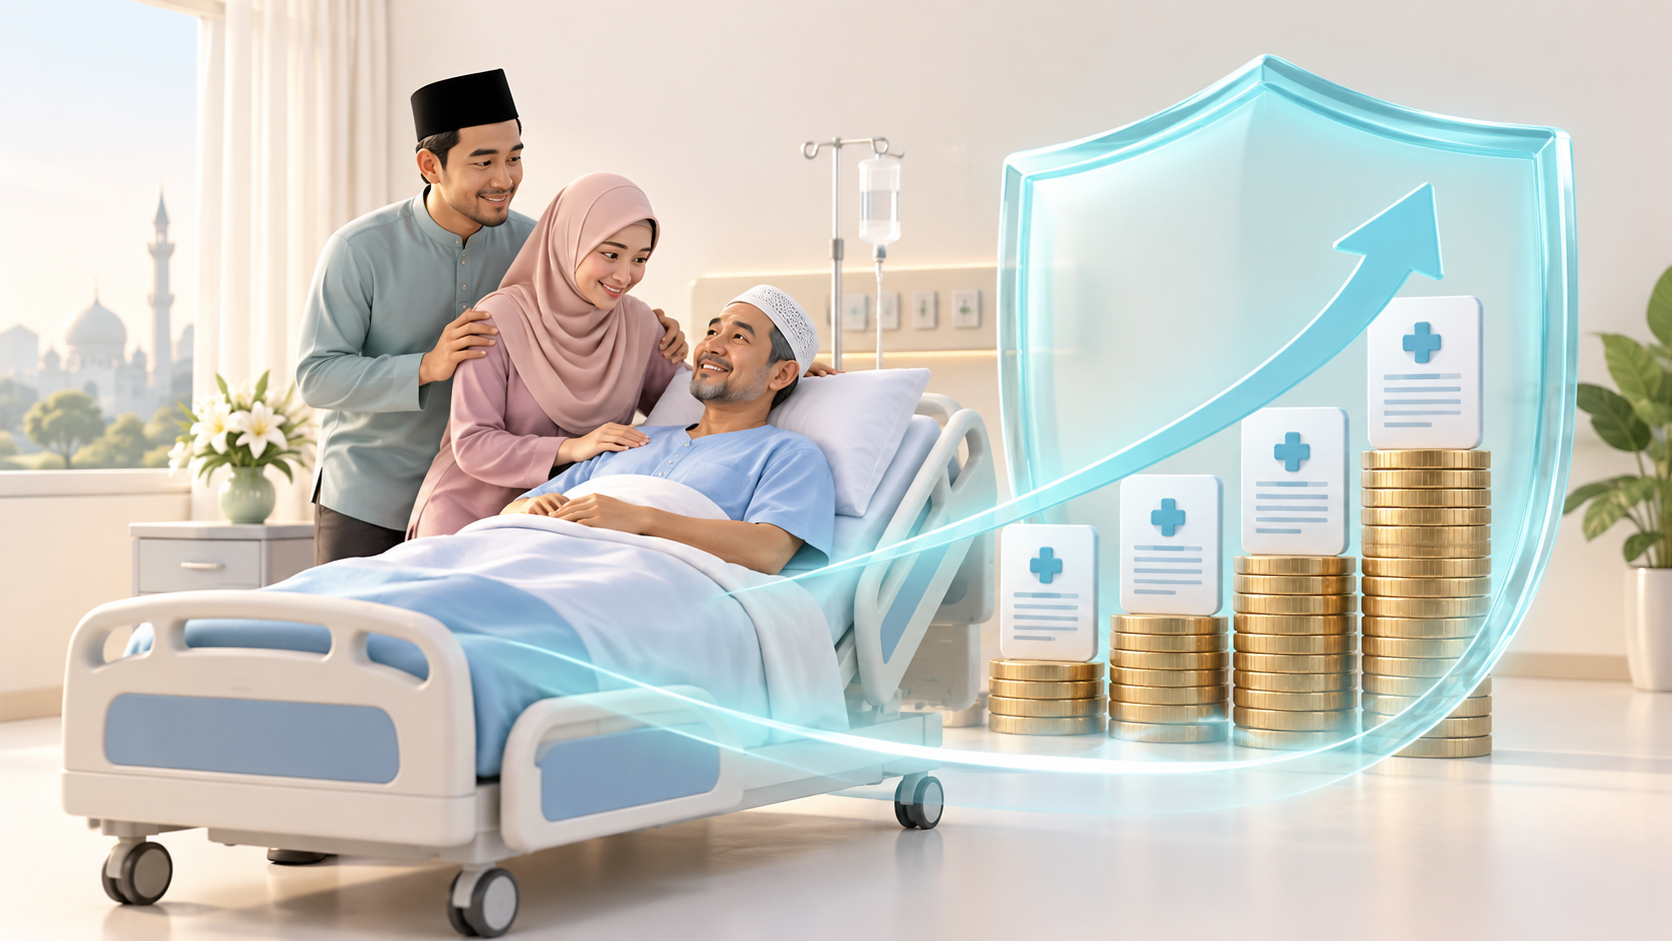
Ilustrasi 3D pesakit hospital dilindungi perisai bersama bil rawatan dan dana.

Medical Card

Bantu bayar kos rawatan hospital yang layak supaya simpanan keluarga tidak terjejas secara mendadak.

Bila masuk hospital, fokus sepatutnya pada pemulihan—bukan panik tentang bil.
Masalah yang biasa berlaku

Bil hospital boleh muncul tanpa amaran. Perlindungan majikan pula mungkin mempunyai had, tidak melindungi semua rawatan atau tamat apabila anda berhenti kerja.
Lihat fakta, tujuan, kesan & contoh +
FAKTA PENTING

Had tahunan sahaja tidak menerangkan keseluruhan perlindungan. Deductible, co-takaful, had bilik, tempoh menunggu dan pengecualian juga perlu disemak.

TUJUAN

Apa yang solusi ini bantu?

Membantu membayar kos kemasukan hospital dan rawatan yang layak, tertakluk pada had tahunan, bahagian yang perlu dibayar sendiri, pengecualian dan syarat sijil.

KESAN JIKA TIADA PERSEDIAAN

Siapa yang mungkin terkesan?

Diri sendiri

Simpanan boleh berkurang dengan cepat atau rawatan pilihan mungkin ditangguhkan kerana kos.

Pasangan

Mungkin perlu membantu membayar bil, mengambil cuti dan mengurus penjagaan sepanjang rawatan.

Anak

Bajet rumah, rutin harian dan dana pendidikan boleh terjejas apabila wang dialihkan kepada rawatan.

Waris / penjaga

Mungkin perlu mengurus dokumen, bil tertunggak atau aset pusaka yang telah berkurang.

ANALOGI MUDAH

Seperti payung ketika hujan: ia membantu mengurangkan pendedahan, tetapi saiz dan kawasan lindungannya tetap perlu difahami.

CONTOH SENARIO

Aina dimasukkan ke hospital kerana apendisitis. Medical card boleh membantu membayar kos rawatan yang layak, manakala Aina masih perlu menyemak deductible, co-takaful dan perkara yang tidak dilindungi.

Sesuai untuk siapa?

Individu dan keluarga yang mahu menyediakan perlindungan bagi kos rawatan hospital.

Soalan untuk dibincangkan

Berapa had tahunan yang sesuai, adakah bilik dan hospital pilihan dilindungi, dan apakah kos yang masih perlu dibayar sendiri?

Terokai solusi ini Tanya di WhatsApp
03
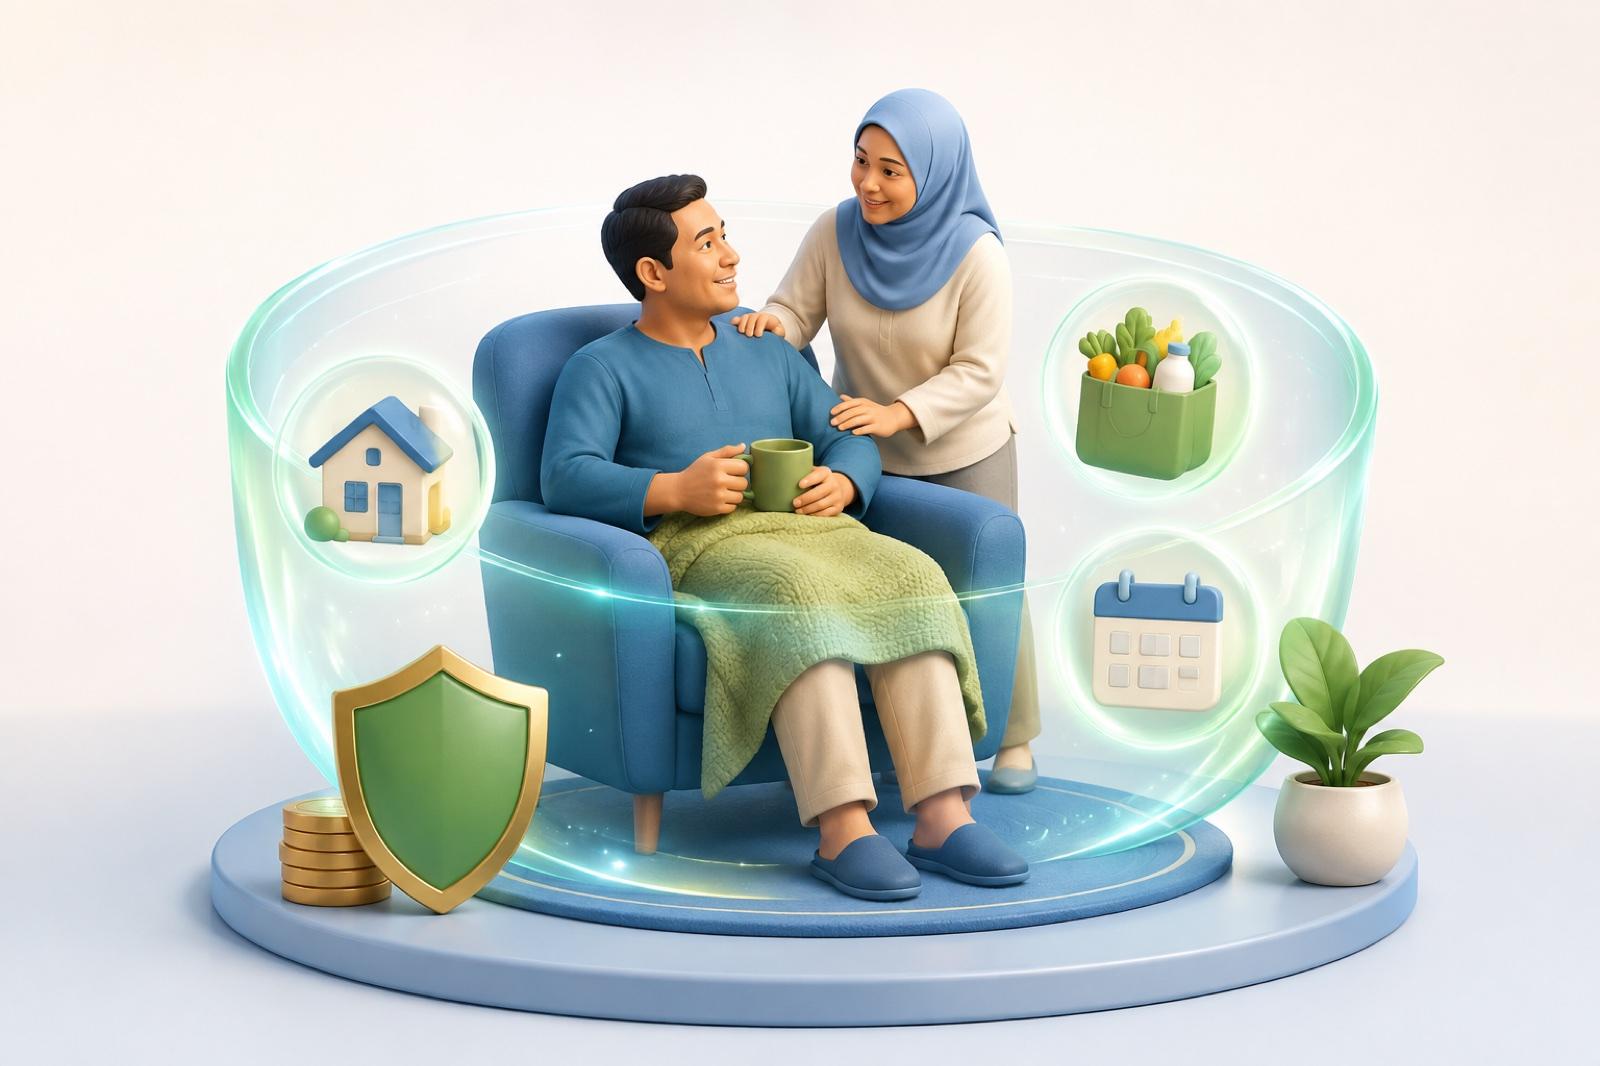
Ilustrasi 3D individu sedang pulih di rumah dengan sokongan pasangan dan perlindungan kewangan.

Critical Illness Plan

Sediakan wang tunai untuk perbelanjaan hidup dan pemulihan apabila didiagnosis penyakit kritikal yang dilindungi.

Rawatan memulihkan kesihatan; dana pemulihan membantu kehidupan terus berjalan.
Masalah yang biasa berlaku

Medical card membantu bil hospital, tetapi ansuran rumah, makanan, penjagaan anak dan kehilangan pendapatan ketika berehat masih perlu diuruskan.
Lihat fakta, tujuan, kesan & contoh +
FAKTA PENTING

Medical card biasanya berkaitan kos rawatan yang layak, manakala manfaat penyakit kritikal boleh menyediakan wang tunai apabila definisi tuntutan dipenuhi.

TUJUAN

Apa yang solusi ini bantu?

Memberikan bayaran tunai sekali gus apabila diagnosis memenuhi definisi penyakit dan tahap yang dilindungi, untuk digunakan bagi keperluan hidup, pemulihan atau penggantian pendapatan.

KESAN JIKA TIADA PERSEDIAAN

Siapa yang mungkin terkesan?

Diri sendiri

Tempoh pemulihan boleh menjadi lebih tertekan apabila pendapatan berkurang tetapi komitmen masih berjalan.

Pasangan

Boleh menjadi penjaga dan pencari nafkah utama pada masa yang sama.

Anak

Rutin, penjagaan dan perancangan pendidikan mungkin berubah apabila keluarga menyesuaikan kewangan.

Waris / penjaga

Dana keluarga atau aset pusaka mungkin digunakan lebih awal untuk kos hidup dan pemulihan.

ANALOGI MUDAH

Seperti jambatan kewangan antara hari diagnosis dan hari anda mampu kembali bekerja.

CONTOH SENARIO

Siti perlu berehat enam bulan selepas rawatan kanser. Bayaran penyakit kritikal yang layak boleh membantu menampung komitmen rumah dan perbelanjaan keluarga ketika pendapatannya berkurang.

Sesuai untuk siapa?

Individu bekerja, pencari nafkah dan mereka yang mahu dana tambahan semasa tempoh rawatan serta pemulihan.

Soalan untuk dibincangkan

Berapa bulan pendapatan perlu diganti, penyakit dan tahap manakah yang dilindungi, dan apakah definisi tuntutannya?

Terokai solusi ini Tanya di WhatsApp
04
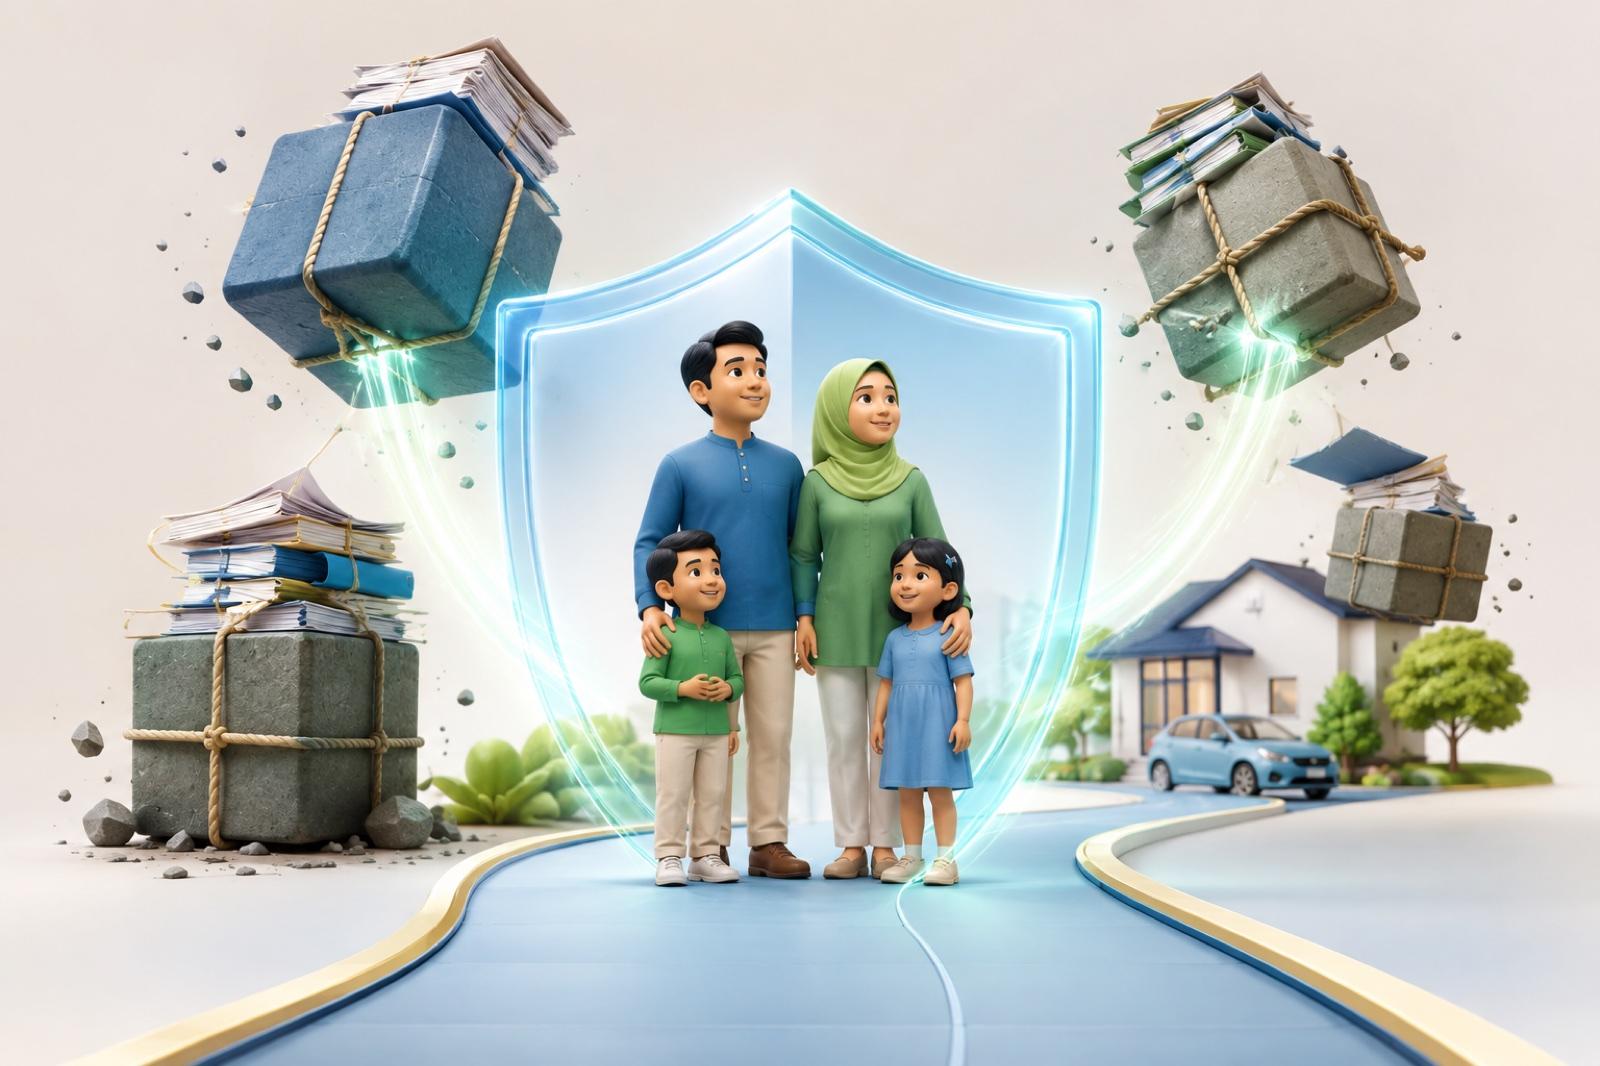
Ilustrasi 3D keluarga dilindungi daripada blok hutang dan dokumen yang berat.

Debt Cancellation

Sediakan dana untuk melangsaikan atau mengurangkan hutang terpilih jika berlaku kejadian yang dilindungi.

Jangan biarkan komitmen yang dibina hari ini menjadi beban keluarga esok.
Masalah yang biasa berlaku

Baki pembiayaan peribadi, kenderaan atau hutang lain boleh terus menjadi beban kepada harta pusaka dan keluarga selepas pencari nafkah meninggal dunia atau hilang upaya.
Lihat fakta, tujuan, kesan & contoh +
FAKTA PENTING

Hutang tidak semestinya hilang apabila seseorang meninggal dunia. Penyelesaiannya bergantung pada kontrak, peminjam bersama, penjamin dan pentadbiran pusaka.

TUJUAN

Apa yang solusi ini bantu?

Memadankan jumlah perlindungan dengan baki hutang terpilih supaya manfaat boleh digunakan untuk menyelesaikan atau mengurangkan komitmen tersebut.

KESAN JIKA TIADA PERSEDIAAN

Siapa yang mungkin terkesan?

Diri sendiri

Hutang boleh mengehadkan aliran tunai dan pilihan ketika pendapatan atau kesihatan terjejas.

Pasangan

Peminjam bersama atau penjamin mungkin perlu meneruskan bayaran mengikut perjanjian pembiayaan.

Anak

Perbelanjaan keluarga boleh dikurangkan jika sebahagian besar pendapatan digunakan untuk membayar hutang.

Waris / penjaga

Pentadbiran pusaka boleh menjadi lebih rumit dan aset mungkin perlu digunakan untuk menyelesaikan tuntutan hutang yang sah.

ANALOGI MUDAH

Seperti memotong sauh daripada bot supaya keluarga tidak terus ditarik oleh beban lama.

CONTOH SENARIO

Farid mempunyai baki pembiayaan peribadi dan kenderaan RM120,000. Perlindungan yang dirancang berdasarkan baki itu boleh membantu keluarganya mengurus hutang jika berlaku kejadian yang dilindungi.

Sesuai untuk siapa?

Individu yang mempunyai pembiayaan peribadi, kenderaan, perniagaan atau komitmen hutang lain.

Soalan untuk dibincangkan

Hutang mana yang mahu dilindungi, berapakah baki sebenar dan adakah hutang itu sudah mempunyai perlindungan?

Terokai solusi ini Tanya di WhatsApp
05
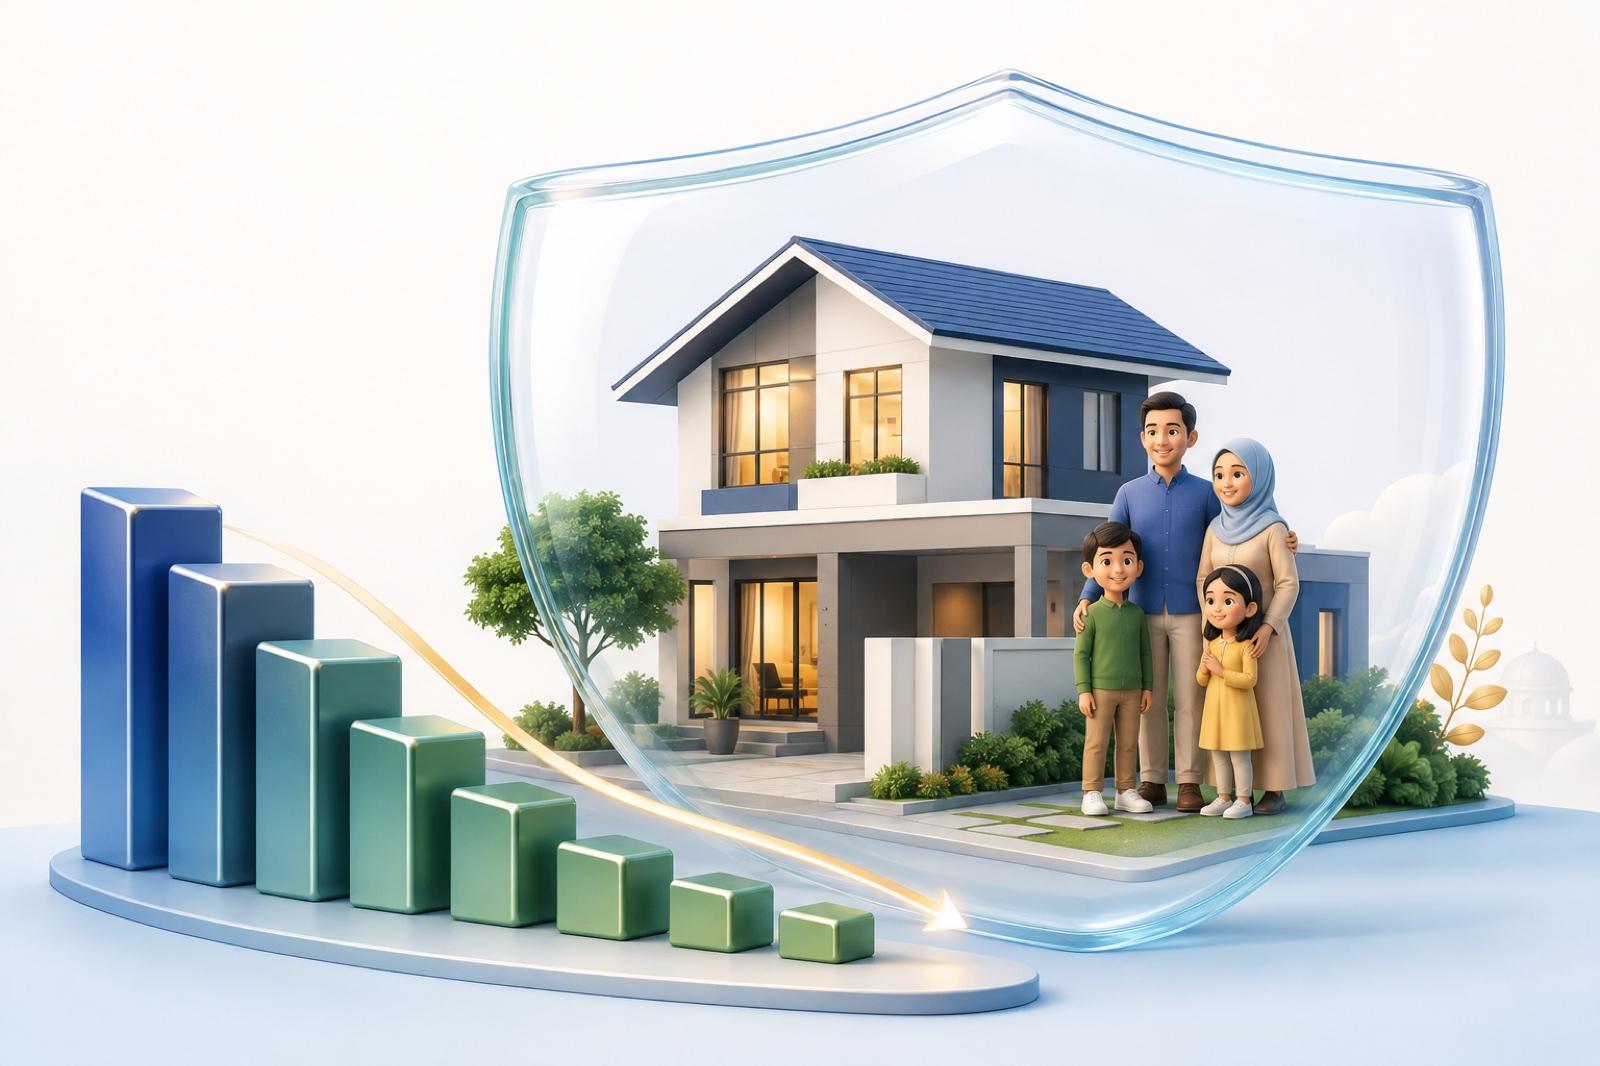
Ilustrasi 3D rumah keluarga di bawah perisai dengan baki pembiayaan yang semakin berkurang.

MRTT Plan

Lindungi baki pembiayaan rumah supaya keluarga lebih berpeluang mengekalkan tempat tinggal mereka.

Rumah keluarga perlu kekal sebagai tempat berlindung, bukan komitmen yang menghimpit.
Masalah yang biasa berlaku

Jika peminjam meninggal dunia atau hilang upaya menyeluruh dan kekal, pasangan mungkin perlu meneruskan ansuran rumah dengan satu pendapatan sahaja.
Lihat fakta, tujuan, kesan & contoh +
FAKTA PENTING

Perlindungan MRTT biasanya berkurang mengikut tempoh. Jumlahnya perlu dibandingkan dengan baki pembiayaan sebenar dari semasa ke semasa.

TUJUAN

Apa yang solusi ini bantu?

Menyediakan perlindungan yang biasanya berkurang mengikut tempoh pembiayaan untuk membantu menjelaskan baki pembiayaan rumah apabila berlaku kejadian yang dilindungi.

KESAN JIKA TIADA PERSEDIAAN

Siapa yang mungkin terkesan?

Diri sendiri

Jika pasangan yang menyumbang terjejas, anda mungkin perlu menanggung ansuran rumah seorang diri.

Pasangan

Boleh berdepan pilihan sukar untuk mengekalkan, membiayai semula atau menjual rumah.

Anak

Kestabilan tempat tinggal, sekolah dan rutin keluarga mungkin terganggu.

Waris / penjaga

Rumah yang masih mempunyai baki pembiayaan mungkin memerlukan penyelesaian sebelum urusan pusaka dapat dilengkapkan.

ANALOGI MUDAH

Seperti bumbung kedua di atas rumah—ia membantu melindungi pemilikan apabila peminjam utama ditimpa musibah.

CONTOH SENARIO

Hakim dan Nadia membeli rumah dengan pembiayaan 30 tahun. Jika Hakim sebagai peminjam utama ditimpa kejadian yang dilindungi, MRTT yang sepadan boleh membantu mengurangkan atau menjelaskan baki pembiayaan rumah.

Sesuai untuk siapa?

Pembeli rumah dan pemilik rumah yang masih mempunyai baki pembiayaan.

Soalan untuk dibincangkan

Adakah jumlah serta tempoh MRTT sepadan dengan pembiayaan, siapa yang dilindungi dan apakah kejadian yang termasuk?

Terokai solusi ini Tanya di WhatsApp
06
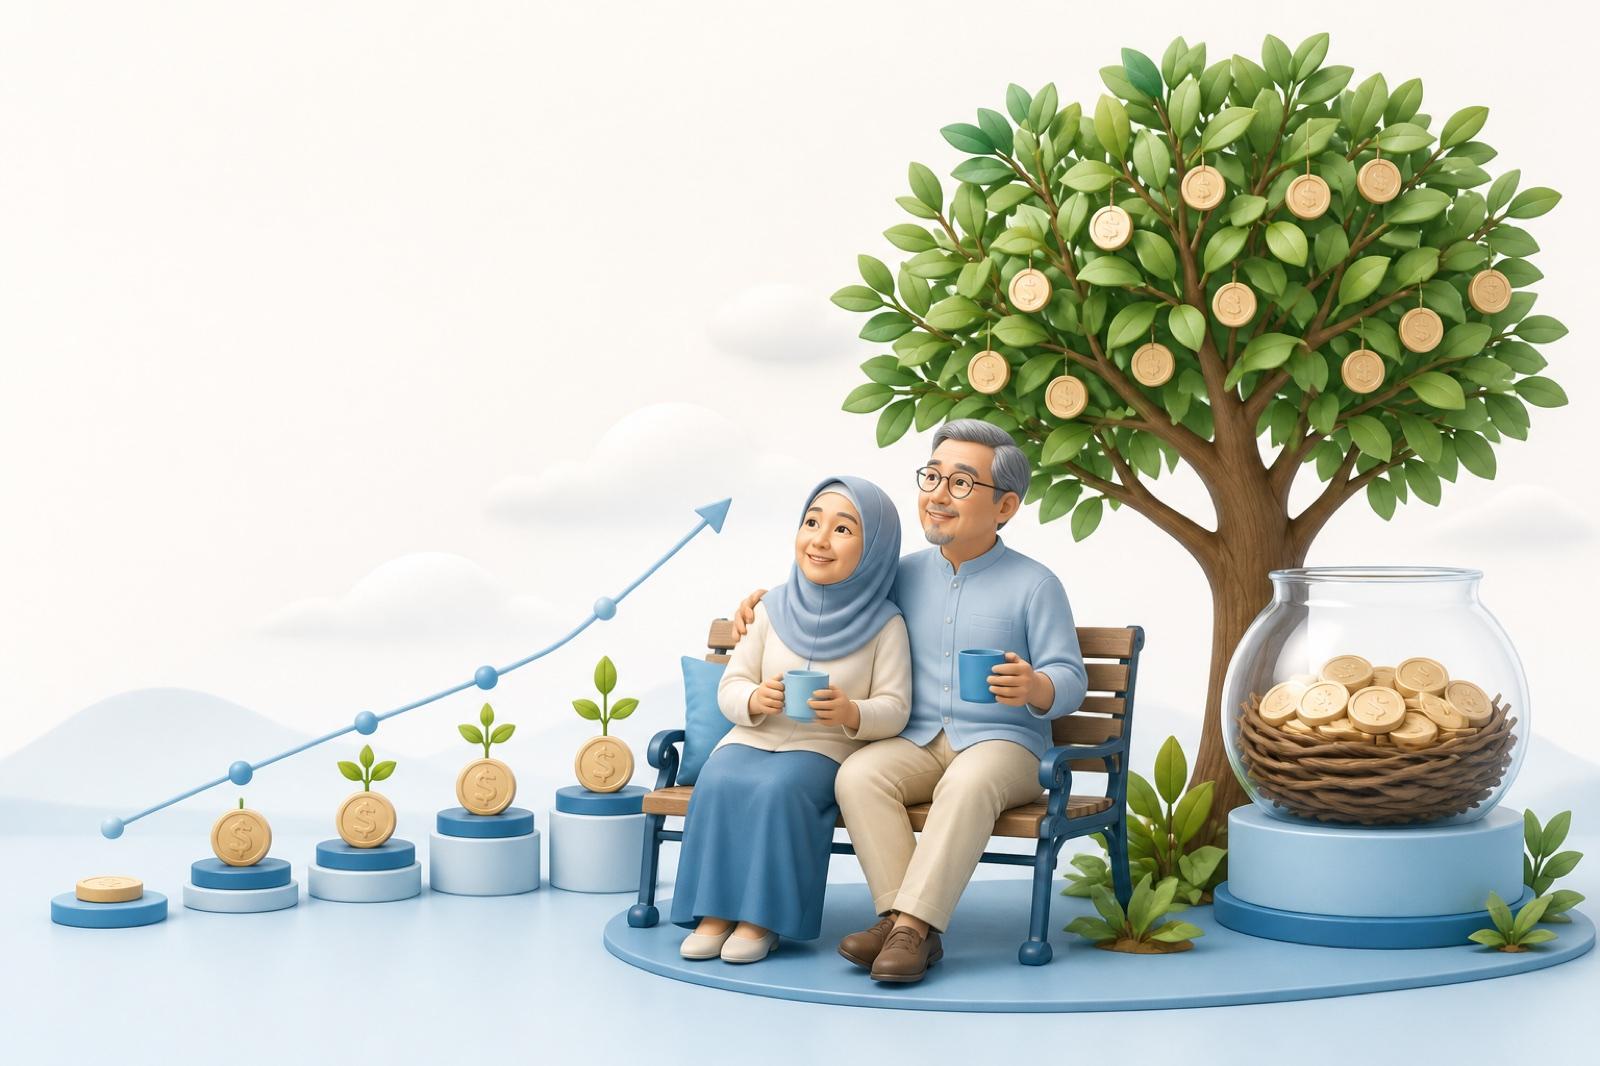
Ilustrasi 3D pasangan bersara bersama pokok kewangan dan simpanan yang berkembang.

Retirement Plan

Bina dana secara berperingkat untuk menampung kehidupan apabila pendapatan pekerjaan sudah berhenti.

Persaraan bukan berhenti hidup. Ia bermula apabila gaji bulanan berhenti.
Masalah yang biasa berlaku

Selepas bersara, gaji bulanan berhenti tetapi kos makanan, tempat tinggal, kesihatan dan gaya hidup masih berterusan serta boleh meningkat kerana inflasi.
Lihat fakta, tujuan, kesan & contoh +
FAKTA PENTING

Lebih panjang tempoh persediaan, lebih banyak masa tersedia untuk membina dana melalui simpanan berkala; inflasi pula meningkatkan kos masa depan.

TUJUAN

Apa yang solusi ini bantu?

Membantu menetapkan sasaran dana persaraan dan membina tabungan secara konsisten berdasarkan tempoh, kemampuan serta tahap risiko yang sesuai.

KESAN JIKA TIADA PERSEDIAAN

Siapa yang mungkin terkesan?

Diri sendiri

Mungkin perlu terus bekerja lebih lama, mengurangkan gaya hidup atau bergantung pada orang lain.

Pasangan

Simpanan bersama mungkin tidak cukup untuk menampung keperluan kedua-dua pasangan.

Anak

Mungkin perlu membantu perbelanjaan ibu bapa ketika mereka membina keluarga dan komitmen sendiri.

Waris / penjaga

Aset yang ingin ditinggalkan mungkin digunakan untuk menampung kos kehidupan semasa persaraan.

ANALOGI MUDAH

Seperti menanam pokok: sumbangan kecil yang konsisten memerlukan masa sebelum mampu memberi teduhan.

CONTOH SENARIO

Lina berumur 35 tahun dan mahu bersara pada umur 60 tahun. Dengan sasaran perbelanjaan bulanan, dia boleh menganggarkan jurang dana dan mula menyimpan secara berkala lebih awal.

Sesuai untuk siapa?

Individu yang mahu mengurangkan kebergantungan kepada anak atau pendapatan kerja selepas bersara.

Soalan untuk dibincangkan

Bila mahu bersara, berapa belanja bulanan diperlukan dan apakah simpanan persaraan yang sudah tersedia?

Terokai solusi ini Tanya di WhatsApp
07
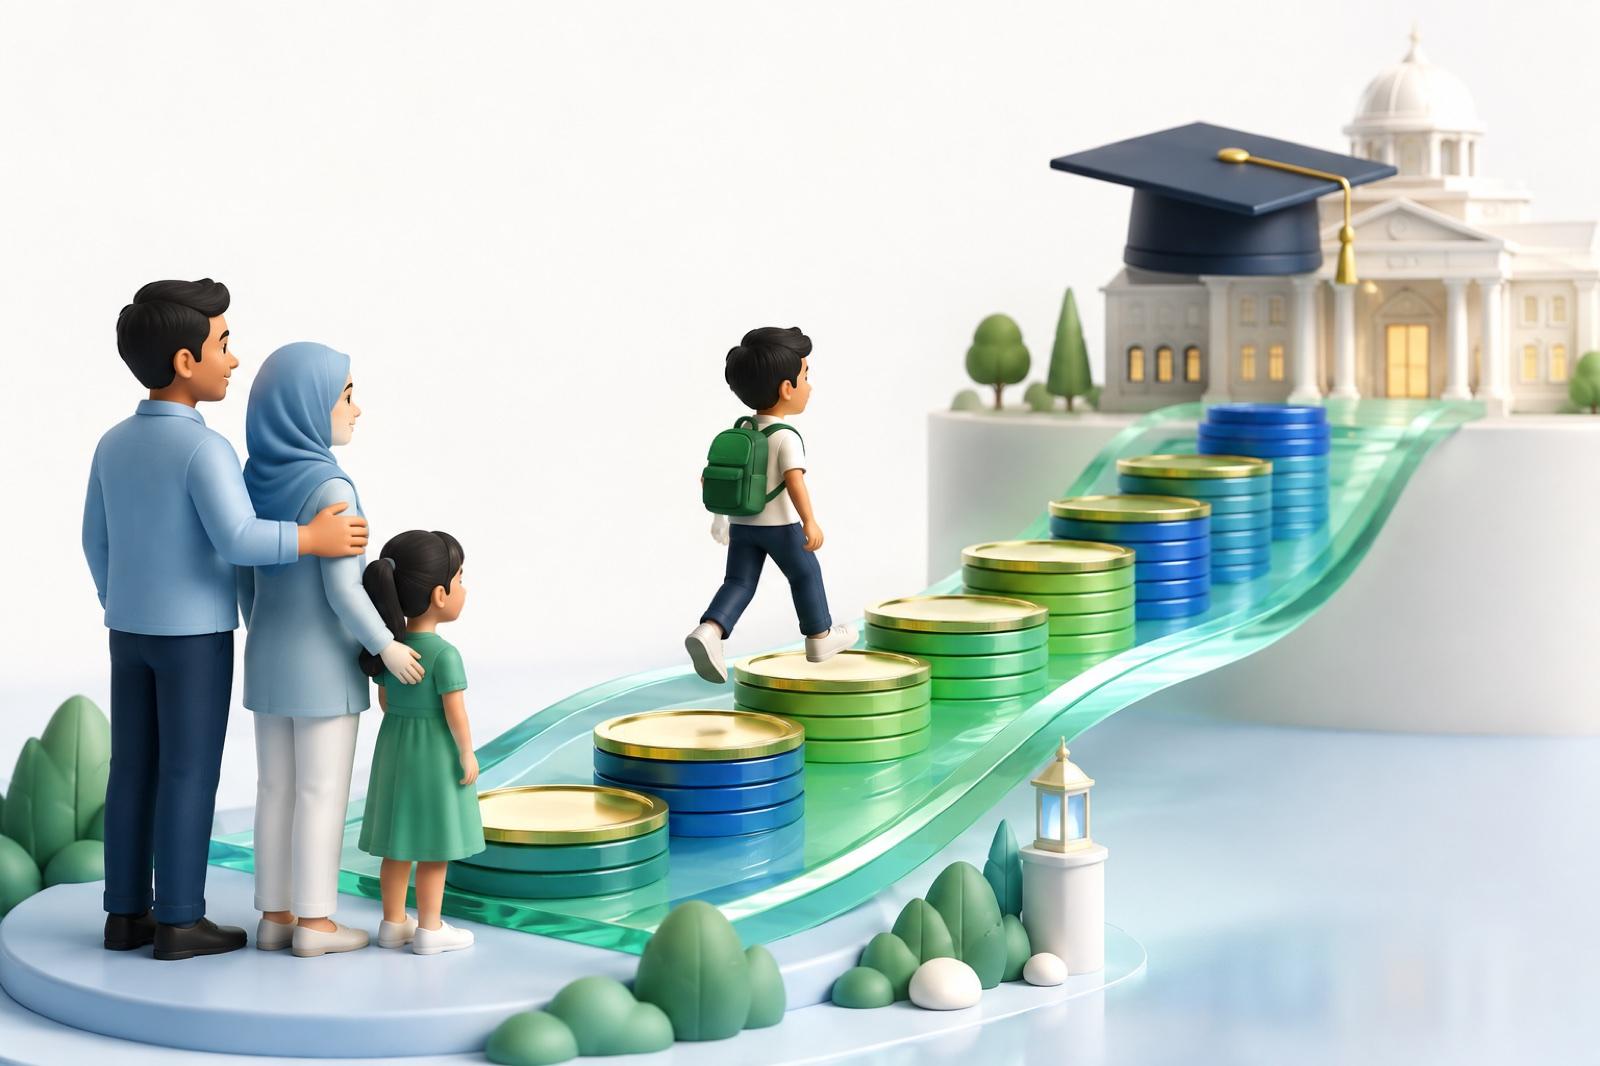
Ilustrasi 3D anak menaiki laluan simpanan menuju pendidikan tinggi dengan sokongan keluarga.

Education Plan

Kumpulkan dana pendidikan anak lebih awal supaya kos besar tidak perlu ditanggung sekaligus nanti.

Impian anak ada tarikhnya; persediaan perlu bermula sebelum tarikh itu tiba.
Masalah yang biasa berlaku

Yuran pengajian, penginapan dan sara hidup boleh menjadi beban jika simpanan hanya dimulakan apabila anak hampir memasuki kolej atau universiti.
Lihat fakta, tujuan, kesan & contoh +
FAKTA PENTING

Sasaran pendidikan mempunyai tarikh. Jumlah bulanan berubah mengikut kos sasaran, simpanan semasa, inflasi dan masa yang masih ada.

TUJUAN

Apa yang solusi ini bantu?

Membantu menetapkan sasaran pendidikan dan membina dana secara berkala mengikut jumlah yang diperlukan, tempoh yang ada dan kemampuan keluarga.

KESAN JIKA TIADA PERSEDIAAN

Siapa yang mungkin terkesan?

Diri sendiri

Ibu bapa mungkin perlu menggunakan simpanan lain, menambah hutang atau bekerja lebih lama untuk menampung kos.

Pasangan

Boleh terpaksa mengubah bajet dan matlamat keluarga bagi menyediakan dana pada saat akhir.

Anak

Mungkin perlu memilih pilihan pengajian lebih rendah kos, menangguhkan pengajian atau bergantung pada pinjaman.

Waris / penjaga

Penjaga atau waris mungkin sukar meneruskan sasaran pendidikan jika penyumbang utama tiada.

ANALOGI MUDAH

Seperti membina tangga satu anak tangga pada satu masa sehingga anak mampu mencapai peluang yang lebih tinggi.

CONTOH SENARIO

Anak Roslan berumur lima tahun dan dijangka memasuki universiti dalam 13 tahun. Roslan boleh menetapkan sasaran dana dan menyimpan setiap bulan sambil menyemak kemajuan dari semasa ke semasa.

Sesuai untuk siapa?

Ibu bapa atau penjaga yang mahu menyediakan dana pendidikan anak secara terancang.

Soalan untuk dibincangkan

Bila dana diperlukan, berapa anggaran kos pendidikan dan berapa simpanan bulanan yang mampu dikekalkan?

Terokai solusi ini Tanya di WhatsApp
08
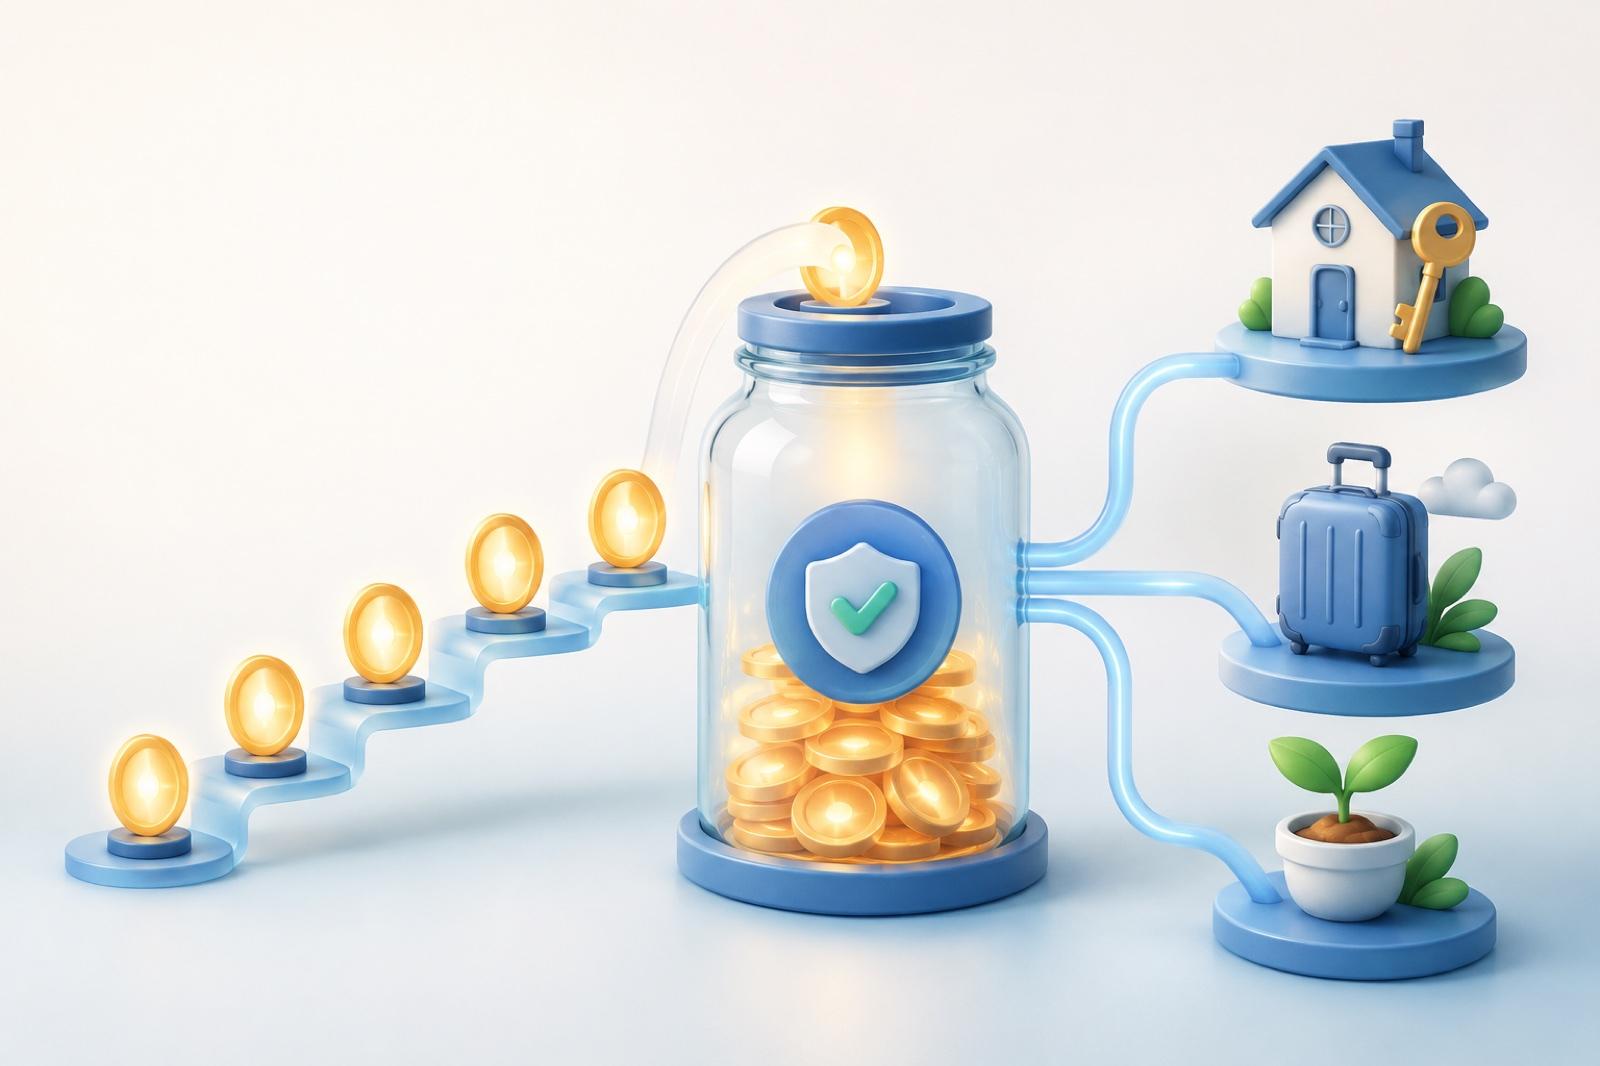
Ilustrasi 3D balang simpanan yang diisi secara konsisten untuk beberapa matlamat masa depan.

Saving Plan

Bina tabiat menyimpan secara teratur untuk matlamat kewangan yang mempunyai tempoh jelas.

Matlamat yang diberi angka dan tarikh lebih mudah diubah menjadi tindakan.
Masalah yang biasa berlaku

Simpanan mudah digunakan untuk perkara lain apabila tiada sasaran, jadual caruman atau akaun khusus bagi sesuatu matlamat.

Lihat fakta, tujuan, kesan & contoh +
FAKTA PENTING

Matlamat, tempoh dan simpanan semasa menentukan jumlah yang perlu diketepikan. Nilai masa depan dan pulangan tidak wajar dianggap terjamin.

TUJUAN

Apa yang solusi ini bantu?

Membantu mengumpul dana secara konsisten untuk matlamat seperti deposit rumah, dana perkahwinan atau modal masa depan, mengikut ciri dan risiko pelan yang dipilih.

KESAN JIKA TIADA PERSEDIAAN

Siapa yang mungkin terkesan?

Diri sendiri

Matlamat boleh tertangguh dan anda mungkin perlu menggunakan hutang apabila wang diperlukan.

Pasangan

Perancangan bersama seperti rumah atau perkahwinan mungkin memerlukan pengorbanan tambahan.

Anak

Peluang dan keperluan masa depan mungkin terhad apabila dana keluarga tidak mencukupi.

Waris / penjaga

Dana kecemasan atau aset yang tersedia untuk keluarga mungkin lebih kecil daripada yang dirancang.

ANALOGI MUDAH

Seperti mengisi balang setitis demi setitis—konsisten menjadikan sasaran besar lebih mudah dicapai.

CONTOH SENARIO

Maya mahu menyediakan RM30,000 untuk deposit rumah dalam lima tahun. Pelan simpanan membantu dia menentukan jumlah bulanan dan menilai sama ada sasaran itu realistik.

Sesuai untuk siapa?

Individu yang mempunyai matlamat kewangan jangka sederhana atau panjang dan mahukan simpanan lebih berdisiplin.

Soalan untuk dibincangkan

Apakah matlamat, bila wang diperlukan, berapa yang mampu disimpan dan apakah kesan jika caruman dihentikan awal?

Terokai solusi ini Tanya di WhatsApp

Fakta ialah prinsip perancangan umum. Kesan dan senario membantu pemahaman; ia bukan ramalan atau janji bayaran manfaat. Perlindungan sebenar bergantung pada produk, terma sijil, kejadian yang dilindungi dan penilaian kelayakan.

KALKULATOR RINGKAS

Lihat Kemampuan Anda Secara Mudah

Gunakan anggaran awal ini sebagai titik mula. Kalkulator tidak menentukan manfaat atau kelulusan pelan.

SIMULASI PERMULAAN

Anggaran sumbangan bulanan

Gunakan umur dan bajet untuk memulakan perbualan. Ini tidak menganggarkan manfaat produk.
Gambaran komitmen hingga umur 60RM 75,000RM 250 × 12 × 25 tahun. Nilai ini ialah jumlah sumbangan kasar untuk perbandingan kemampuan, bukan nilai manfaat atau pulangan.
Buka kalkulator & laporan scoring →
Karikatur Faizal Ahmad, consultant takaful

Kenali Penasihat Anda

Saya Faizal Ahmad, consultant takaful yang membantu keluarga Malaysia memahami pilihan perlindungan dengan jelas dan mengikut keperluan mereka.

Semakan mengikut
keperluan dan bajet
Pendekatan jujur
dan telus
Khidmat susulan
yang berterusan
WhatsApp Faizal
“Perlindungan bukan sekadar polisi, tetapi tentang cinta, tanggungjawab dan masa depan yang lebih baik.”
Faizal AhmadConsultant Takaful

SOALAN LAZIM

Jawapan Ringkas Sebelum Anda Bermula

Untuk jawapan khusus tentang produk atau sijil anda, buat semakan terus bersama consultant.

Bagaimana proses kemasukan hospital?+

Proses bergantung pada hospital, panel, surat jaminan dan terma sijil. Hubungi operator atau consultant lebih awal jika keadaan mengizinkan.

Bolehkah saya menaik taraf pelan sedia ada?+

Pilihan bergantung pada produk, umur, kesihatan, pengunderaitan dan terma semasa. Semak perlindungan lama dahulu sebelum membuat perubahan.

Adakah semua penyakit dan rawatan dilindungi?+

Tidak semestinya. Setiap sijil mempunyai definisi manfaat, pengecualian, tempoh menunggu, had dan syarat tuntutan.

Bagaimana menentukan jumlah perlindungan?+

Mulakan dengan perbelanjaan keluarga, hutang, tanggungan, perlindungan sedia ada, tempoh sokongan dan bajet yang mampu dikekalkan.

LANGKAH SETERUSNYA

Mulakan Semakan Perlindungan Anda

Isi maklumat asas untuk membuka perbualan WhatsApp. Tiada bayaran atau pembelian dibuat melalui laman ini.
Maklumat hanya dimasukkan ke dalam mesej WhatsApp apabila anda menekan butang. Laman ini tidak menyimpannya.
Jom Sembang di WhatsApp
Faizal Ahmad | Konsultasi Takaful untuk Anda & Keluarga